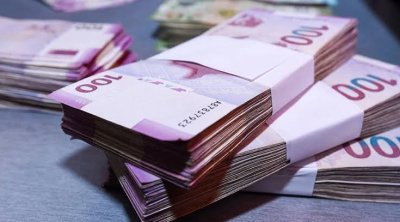
Ölkədə kredit öhdəliklərini vaxtında yerinə yetirə bilməyən vətəndaşların sayı artdıqca, bankların borclulara tətbiq etdiyi güzəştlər və məhkəmə mexanizmləri yenidən gündəmə gəlir. Xüsusilə restrukturizasiya şərtləri, məhkəməyə müraciət müddətləri və icra prosesində tutulmaların qanuni hədləri ən çox cavab axtarılan suallardandır.
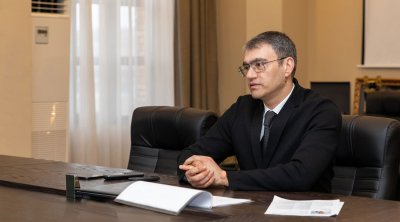
Mövzu ilə bağlı Bizim.Media-ya açıqlama verən bank üzrə ekspert Əkrəm Həsənov bildirib ki, bankların borclulara güzəşt etmək, ödəniş cədvəlini dəyişmək, faizi dondurmaq və ya müddəti uzatmaq (restrukturizasiya) kimi hüquqi bir vəzifəsi yoxdur:
"Güzəştlər müştəriyə acıdıqları üçün deyil, bankın öz maraqlarına görə edilir…"
"Banklar güzəştləri tamamilə könüllü şəkildə həyata keçirirlər. Müştərinin vəziyyətini nəzərə alaraq güzəştə getmək yalnız xüsusi hallarda – xəstəlik, eləcə də ölkə qarşısında xüsusi xidmətləri olan şəxslərə (məsələn, qazilərə) şamil edilir. Başqa hallarda bank birbaşa öz kommersiya maraqlarını düşünür.
Restrukturizasiya əksər hallarda müştəriyə “yazığı gəldiyi” üçün deyil, məhkəmə xərclərindən və vaxt itkisindən yayınmaq üçün edilir. Bank görür ki, müştəri hazırda ödəyə bilmir, lakin ona müəyyən vaxt verilsə, ödəniş qabiliyyətini bərpa edəcək. Yaxud borclunun kifayət qədər girovu və ya zamini yoxdursa, bank anlayır ki, məhkəməni udsa belə real nəticə əldə edə bilməyəcək. Lakin bank güzəştin faydasız olduğunu və müştərinin heç bir halda ödəniş edə bilməyəcəyini görərsə, bu addımdan imtina edir".
"İddia müddəti 1 ildir, lakin bank ertəsi gün də məhkəməyə verə bilər"
Ekspert məhkəməyə müraciət müddətləri və prosedurlarına da aydınlıq gətirib:
"Qanunvericiliyə əsasən, istehlak kreditləri üzrə iddia müddəti 1 ildir. Yəni ödənişlər gecikdirildikdə bank maksimum 1 il ərzində məhkəməyə müraciət etməlidir, əks halda iddia müddətini buraxmış olur. Amma bu o demək deyil ki, bank mütləq 1 il gözləməlidir. Danışıqların fayda verməyəcəyi bəlli olarsa, bank ertəsi gün də məhkəməyə müraciət edə bilər. Əlbəttə ki, rüsumlar, işçi qüvvəsi və zaman itkisi səbəbindən məhkəmə prosesi banka da sərf etmir, buna görə əvvəlcə məsələni danışıqlar yolu ilə həll etməyə çalışırlar".
Məhkəmə qərarından sonra borc necə tutulur?
Əkrəm Həsənov məhkəmə qərarından sonra icra prosesində borcun ödənilməsi qaydalarını və vətəndaşın hansı əmlaklarına toxunula bilməyəcəyini xüsusi vurğulayıb:
"Məhkəmə qərarı çıxdıqdan sonra icra prosesində borclunun əməkhaqqı, pensiya və ya digər gəlirlərindən maksimum 50 faiz tutula bilər. Hətta bir neçə banka borc olsa belə, ümumi tutulma faizi 50-ni keçə bilməz. Yalnız vətəndaşın aliment öhdəliyi də varsa, ümumi tutulma həddi 70 faizə qədər yüksələ bilər.
Əmlaka gəldikdə, girov qoyulmuş əmlak birbaşa tutulmaya yönəldilir. Girov olmayan başqa əmlaklar da icraçı tərəfindən hərəcda satılaraq borca yönəldilə bilər. Lakin burada mühüm istisnalar var: vətəndaşın yeganə mənzili (girov qoyulmayıbsa), eləcə də gündəlik tələbat əşyaları – soyuducu, televizor, geyimləri müsadirə oluna bilməz. Qalan digər əmlaklar isə satılaraq bank borcunun ödənilməsinə yönəldilə bilər".
Ayşəm Rüstəmli, Bizim.Media
- A-
- A
- A+
Cəmiyyət
10:40 / 24.09.2026
Bank borcunu ödəyə bilməyənlərə XƏBƏRDARLIQ
Hazırda oxunan: Bank borcunu ödəyə bilməyənlərə XƏBƏRDARLIQ
Hazırda oxunan: Bank borcunu ödəyə bilməyənlərə XƏBƏRDARLIQ
638325
© Materiallardan istifadə edərkən hiperlinklə istinad olunmalıdır.
Mətndə səhv varsa, onu qeyd edib ctrl + enter düyməsini basaraq bizə göndərin.
Mətndə səhv varsa, onu qeyd edib ctrl + enter düyməsini basaraq bizə göndərin.