Ölkəmizdə fəaliyyət göstərən bəzi sahibkarlar zaman-zaman inzibati qurumlar tərəfindən yaradılan maneələrlə üzləşirlər. Bu isə onların fəaliyyətində problemlərə yol açır. Belə vəziyyətlə üzləşən sahibkarlar öz haqlarını müdafiə etmək üçün məhkəmələrə üz tuturlar.
Burada isə başqa bir problem ortaya çıxır. Belə ki, məhkəmələr də əksər hallarda bu cür işlərdə sahibkarların deyil inzibati orqanların maraqlarını müdafiə edirlər.
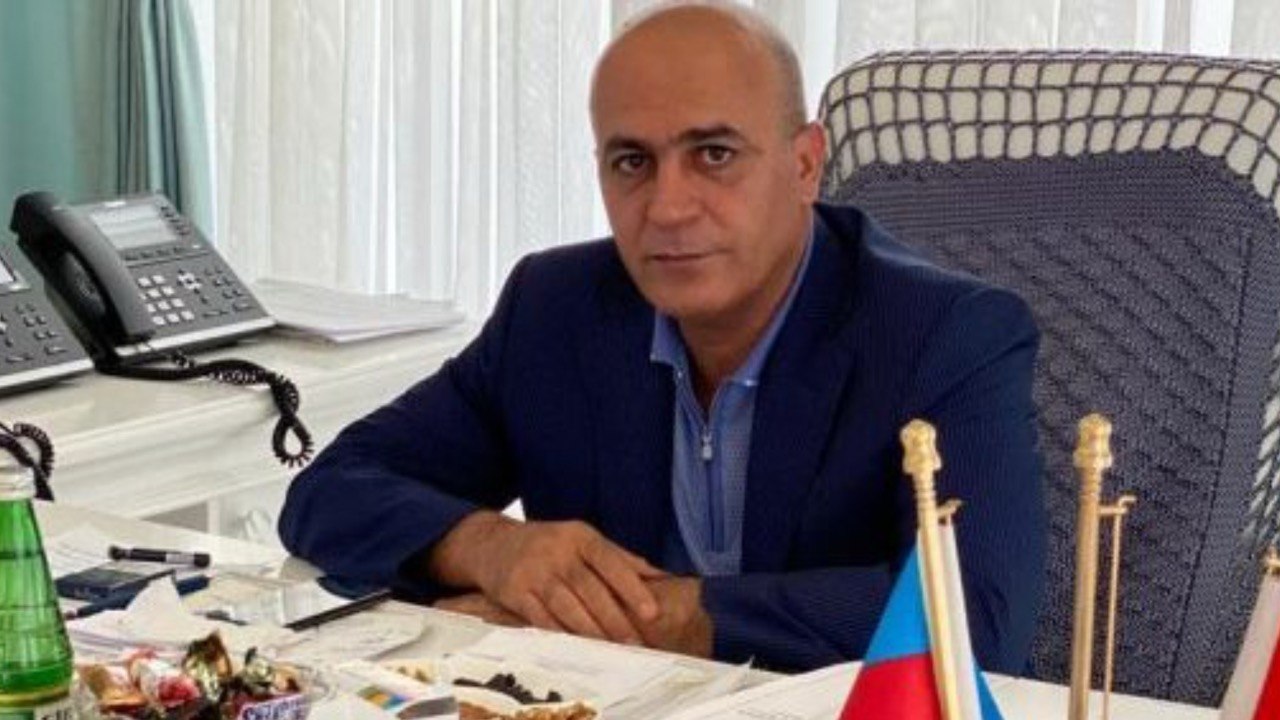
Süleyman Babayev adlı sahibkar da belə bir halla üzləşib.
Bəzi rəsmi qurumların yaratdığı maneələrlə üzləşən Süleyman Babayev Yasamal Rayon Məhkəməsində ədalətli nəticə əldə edə bilməyib. Buna görə də Bakı Apellyasiya Məhkəməsinə müraciət edib.
Bizim.Media xəbər verir ki, sahibkarın yaxınlarının “Gununsesi.info”-ya təqdim etdiyi apellyasiya şikayətində Süleyman Babayevin üzləşdiyi qanunsuzluqlardan bəhs olunub.
Babayev Bakı Apellyasiya Məhkəməsinin hakimi Aqil Musayevə müraciətində hesab edir ki, Yasamal Rayon Məhkəməsinin 1 avqust 2025-ci il tarixli hökmü iş üzrə təqdim edilmiş bir sıra mühüm sənəd və sübutların lazımi qaydada qiymətləndirilməməsi nəticəsində çıxarılıb.
Müraciətdə xüsusilə Azərbaycan Respublikası Cinayət Məcəlləsinin 209.3 və 213.3-cü maddələri üzrə ittihamların əsaslı olub-olmaması ciddi şəkildə mübahisələndirilir.
Gömrük borcu necə 783 min manata çatıb?
İşin diqqətçəkən epizodlarından biri “AKELIK GROUP” MMC-nin Rusiyadan idxal etdiyi avadanlıqlarla bağlı gömrük ödənişləridir.
Babayevin müraciətində bildirilir ki, avadanlıqların mənşə sertifikatı olduğu halda hesablanmış 15 faizlik gömrük idxal rüsumu sonradan ləğv edilib. 2025-ci ilin aprelində Bakı Baş Gömrük İdarəsi ilə “AKELIK GROUP” MMC arasında borcların dəqiqləşdirilməsi barədə sənəd hazırlanıb və həmin sənəd Dövlət Gömrük Komitəsinin rəsmi portalında yerləşdirilərək məhkəməyə təqdim olunub.
Həmin sənədlərdə şirkətin ƏDV üzrə gömrük orqanına 240 min manat borcunun olduğu göstərilir.
Babayev isə ilkin istintaq zamanı bu borcun ödənilməsi məqsədilə 200 min manat vəsait ödədiyini bildirir.
Onun iddiasına görə, bu ödəniş sonradan nəzərə alınmayıb.
Daha maraqlısı isə budur: məhkəməyə təqdim edilmiş başqa bir sənəddə gömrük borcunun 783 min 639 manat 21 qəpik olduğu göstərilib.
Babayev həmin məktubun həqiqəti əks etdirmədiyini və məhkəmənin bu sənədə əsaslanaraq onun barəsində 209.3-cü maddə ilə hökm çıxarmasını əsassız hesab edir.
Burada istər-istəməz sual yaranır: 240 min manat kimi göstərilən borc hansı əsasla 783 min manatdan artıq məbləğə çevrilib və əvvəlcədən ödənilmiş 200 min manat niyə nəzərə alınmayıb?
Milyonlarla manatlıq vergi hesablamaları: səhv, yoxsa başqa problem?
Babayevin apellyasiya müraciətində daha böyük mübahisə isə “ALKE İNŞAAT” MMC ilə bağlı vergi hesablamaları üzərində qurulub.
Müraciətdə qeyd edilir ki, şirkətdə aparılmış səyyar və kameral vergi yoxlamalarının nəticələrində ciddi uyğunsuzluqlar mövcuddur.
Babayev bildirir ki, şirkət fəaliyyət göstərdiyi dövrdə vergi hesabatlarını hesablama metodu ilə təqdim edib. Buna baxmayaraq, sonrakı kameral yoxlamanın kassa metodu ilə aparılması nəticəsində təkrar və əsassız vergi hesablamaları həyata keçirilib.
Müraciətdə göstərilir ki, “ALKE İNŞAAT” 2012-2019-cu illər ərzində ümumi dəyəri 126 milyon 284 min 60,21 manat olan üç beynəlxalq müqavilə icra edib.
2012-2016-cı illər üzrə isə müxtəlif səyyar vergi yoxlamalarının nəticələrinə əsasən ümumilikdə 109 milyon 894 min 260,87 manat məbləğində dövriyyə vergiyə cəlb olunub.
Lakin sonrakı yoxlamalarda vəziyyət dəyişib.
2017-2018-ci illəri əhatə edən səyyar vergi yoxlaması və 2019-cu ildə aparılmış kameral yoxlama nəticəsində şirkətin vergiyə cəlb edilən dövriyyəsinin əlavə olaraq 9 milyon 527 min 669,46 manat artırıldığı bildirilir.
Müraciət müəllifi hesab edir ki, bunun əsas səbəblərindən biri kameral yoxlamanın kassa metodu ilə aparılması olub və nəticədə 1 milyon 499 min 4,93 manat məbləğində yanlış hesablamaya yol verilib.
Ali Məhkəmənin qərarı və ekspert rəyləri nə deyir?
Sənəddə daha bir mühüm məqam var.
Babayev bildirir ki, “ALKE İNŞAAT”a səyyar və kameral vergi yoxlamaları nəticəsində hesablanmış 2 milyon 846 min 809,78 manat məbləğində verginin əsassız olması müxtəlif sənədlərlə təsdiqlənib.
Bu sənədlər sırasında Azərbaycan Respublikası Ali Məhkəməsinin İnzibati Kollegiyasının 21 may 2025-ci il tarixli qərarı, 2020-ci və 2026-cı illərə aid ekspert rəyləri və digər sənədlər göstərilir.
Əgər bir vergi hesablamasının əsassızlığı barədə artıq məhkəmə qərarları və ekspert rəyləri mövcuddursa, onda həmin hesablamaların cinayət ittihamının əsasına çevrilməsi nə dərəcədə hüquqi və ədalətlidir?
Məhz bu sual Babayevin apellyasiya müraciətinin əsas xəttini təşkil edir.
ƏDV hesablamalarında daha bir qalmaqallı məqam
Müraciətdə 2018-ci ilin fevral və mart ayları üzrə ƏDV hesablamaları da detallı şəkildə göstərilir.
“İri Şəhərlərin Birləşmiş Su Təchizatı Xidməti” PHŞ-nin 6 fevral 2025-ci il tarixli məktubuna istinadən bildirilir ki, müəyyən məbləğlər ƏDV və mənfəət dövriyyəsinə təkrar daxil edilib.
Nəticədə, müraciət müəllifinin hesablamasına görə, 1 milyon 208 min 69,30 manat ƏDV və 1 milyon 805 min 732,99 manat mənfəət vergisi qanunsuz olaraq əlavə hesablanıb. Bu, artıq sadə texniki səhv iddiası deyil. Söhbət milyonlarla manatlıq vergi hesablamasından gedir.
Yanacaq satışında 432 min manatlıq ƏDV məsələsi
Müraciətdə yanacaq satışları üzrə hesablamalara da diqqət çəkilir.
Sənəddə göstərilir ki, yoxlama dövründə yanacaq satışlarından 2 milyon 400 min 149,38 manat məbləğində dövriyyə ƏDV dövriyyəsinə daxil edilib və həmin məbləğə 18 faiz tətbiq edilməklə 432 min 26,89 manat əlavə ƏDV hesablanıb.
“Tarif Şurasının həmin dövr üçün müəyyən etdiyi alış və satış qiymətlərinə istinad etsək, o zaman ƏDV-nin bütün satış məbləğinə deyil, ticarət əlavəsinə tətbiq edilməli olduğunu bildirir. Mənim təqdim etdiyim hesablamaya görə, bu halda büdcəyə ödənilməli ƏDV əhəmiyyətli dərəcədə aşağı olmalı idi. Sual edirəm: Dövlət büdcəsinə artıq ödəniş edilibsə, milyonlarla manatlıq ittiham necə formalaşıb?”.
Babayev şikayətində bildirir ki, onun rəhbərlik etdiyi şirkətlər 2017-2019-cu illərdə hesablanmış və ödənilmiş vergilərdən əlavə olaraq 3 milyon manatdan artıq vəsait dövlət büdcəsinə ödəyiblər:
“Bununla belə, ittiham aktında 6 milyon 794 min 652,49 manat məbləğində borcun göstərildiyi qeyd olunur. Təqdim etdiyim sənədlərdə bu məbləğin necə formalaşdırıldığını və hesablamalarda hansı uyğunsuzluqlara yol verildiyini ortaya qoyuram”.
Süleyman Babayevin müraciətində vergi orqanlarının hərəkətləri ilə bağlı da iddialar irəli sürüb. O, vergi yoxlamalarında vəzifə səlahiyyətlərindən sui-istifadə və digər qanunsuzluqların olduğunu iddia edir:
“Ona görə də bunun hüquqi qiymətini isə təbii ki, məhkəmə və digər səlahiyyətli orqanlar verməlidir. Əgər vergi hesablamalarında milyonlarla manatlıq uyğunsuzluqlar barədə ekspert rəyləri və məhkəmə sənədləri mövcuddursa, bu hesablamalara əsaslanan cinayət ittihamı hansı əsaslarla qüvvədə saxlanılır?”
S.Babayev Bakı Apellyasiya Məhkəməsindən işə obyektiv və ədalətli yanaşılmasını, təqdim etdiyi sənədlərin və sübutların tam araşdırılmasını tələb edib.
Müraciətin sonunda o, qanunun aliliyinin təmin olunmasını və məhkəmə prosesinə ədalətli yanaşılmasını xahiş edib.
Qeyd edək ki, vergi və gömrük orqanlarından şikayətçi olan, hazırda həbs həyatı yaşayan iş adamı Süleyman Babayev iqtisadiyyat naziri Mikayıl Cabbarova şikayət ərizəsi yazıb.
Müraciətdə O, rəhbərlik etdiyi şirkətdə aparılmış vergi yoxlamaları zamanı qanunsuzluqlara yol verildiyini iddia edərək Dövlət Vergi Xidmətinin Milli Gəlirlər Baş İdarəsinin fəaliyyətinin araşdırılmasını tələb edib.
Babayevin sözlərinə görə, 2018-ci il üzrə aparılan ilkin yoxlamada şirkətin gəlirləri 83,7 milyon manat, ƏDV-yə cəlb olunan dövriyyəsi isə 88,3 milyon manat göstərilib. Şirkətin şikayətindən sonra aparılan növbəti yoxlamada isə bu rəqəmlər müvafiq olaraq 78,5 milyon və 79,9 milyon manata endirilib. Sahibkar iki yoxlama aktı arasında yaranan milyonlarla manatlıq fərqin səbəblərinin araşdırılmasını tələb edib.
Müraciətdə həmçinin əvvəlki dövrlərdə vergiyə cəlb olunmuş dövriyyənin, yanacaqdoldurma məntəqəsinin gəlirlərinin və katerinq xidmətləri üçün idxal edilmiş malların vergi hesablamalarına daxil edildiyi iddia olunub. Bu məbləğlərin qanunsuz şəkildə dövriyyəyə əlavə edildiyi bildirilib.
Şikayətdə həmçinin neft məhsullarının satışı üzrə ƏDV hesablamaları da mübahisələndirilib. Babayev vergi yoxlayıcılarının Tarif Şurasının müvafiq qərarını nəzərə almadığını və nəticədə artıq vergi hesablandığını bildirib.
Bundan başqa, sahibkar Dövlət Vergi Xidmətinin məhkəmə proseslərinə müdaxilə xarakterli məktublar göndərdiyini və bunun ədalətli qərar qəbuluna təsir göstərə biləcəyini qeyd edib. O, vergi yoxlamalarının və hesablamaların qanuniliyinin yenidən araşdırılmasını, məhkəmələrə təqdim olunan sənədlərin qiymətləndirilməsini və qanun pozuntuları təsdiqlənərsə, məsul şəxslər barədə tədbir görülməsini tələb edib.
Bizim.Media